Domain fanghaken.de kaufen?
Wir ziehen mit dem Projekt
fanghaken.de um.
Sind Sie am Kauf der Domain
fanghaken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fanghaken.de kaufen?
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **

Ähnliche Suchbegriffe für Kleinunternehmerregelung
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
Kleinunternehmerregelung §19 UStG ab 2025, Taschenbuch von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1Kleinunternehmerregelung §19 Ustg Ab 2025, Taschenbuch Von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1, Seitenanzahl: 763,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BeuteBeute , Das Pendant zum großen Bildatlas: Stimmen zu Entwendungen, Translokationen und Rückgaben in berühmten und unbekannten Texten von der Antike bis in die Gegenwart. Die Frage der Restitution geraubter und enteigneter Kulturgüter ist nicht neu, es handelt sich vielmehr um eine Frage, die unweigerlich mit allen Kriegen in der Menschheitsgeschichte und den damit einhergehenden wechselnden Herrschafts- und Besitzverhältnissen verknüpft ist - und über die sich Intellektuelle und Autoren aller Zeiten und Kulturen den Kopf zerbrochen haben. Schon der antike Geschichtsschreiber Polybios tritt vehement gegen die Zurschaustellung erbeuteter griechischer Kunst in Rom auf, Cicero stellt die Frage, ob die Ankäufe eines sizilianischen Statthalters ohne Zwang vonstattengegangen seien. Auch Petrarca und Goethe haben zu dieser Frage Stellung bezogen, ebenso wie Victor Hugo und Emil Nolde. Bis hinein in die Gegenwart, über Aimé Césaire und François Mitterrand zu Aminata Traoré reichen die rund sechzig Quellen, die in diesem Band abgedruckt, kontextualisiert und analysiert werden. Sie machen deutlich: Europas Kunstsammlungen müssen sich der Frage der Provenienz stellen, wenn sie weiterhin als Stätten des Kulturtransfers und der Wissensvermittlung gelten wollen - und nicht als Orte der hegemonialen Machtdemonstration. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20210521, Produktform: Leinen, Redaktion: Savoy, Bénédicte~Skwirblies, Robert~Dolezalek, Isabelle, Seitenzahl/Blattzahl: 430, Keyword: Antike; Beutekunst; Diebstahl; Imperialismus; Kolonialismus; Kulturgutverlagerung; Kunstgeschichte; Kunstmarkt; Kunstraub; Postkolonialismus; Provenienz; Trophäenwesen; translocation, Fachschema: Geschichtswissenschaft~Geschichte / Einführung, Gesamtdarstellung, Überblick, Fachkategorie: Geschichte allgemein und Weltgeschichte~Sozial- und Kulturgeschichte, Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Geschichtsforschung: Quellen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: MSB Matthes & Seitz Berlin Verlagsgesellschaft mbH, Länge: 235, Breite: 177, Höhe: 30, Gewicht: 896, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Neuausrichtung der Kleinunternehmerregelung in der Umsatzsteuer, Taschenbuch von Kerstin Gromadka, Datev, 978-3-96276-132-5Die Neuausrichtung Der Kleinunternehmerregelung In Der Umsatzsteuer, Taschenbuch Von Kerstin Gromadka, Datev, 978-3-96276-132-5, Seitenanzahl: 5511,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Matrix, AngelhakenDer Long Vorfachhaken von Matrix ist eine durchdachte Lösung für die Aufbewahrung und Organisation von Vorfachschnüren. Mit einer längeren Box, die speziell für Schnüre von 30 bis 60 cm konzipiert ist, bietet dieses Produkt Platz für bis zu 36 Hakenstifte, wobei jeder Stift bis zu 10 Haken halten kann. Dies ermöglicht eine Gesamtkapazität von 360 Stiften. Die montierten Vorfachschnüre können an beiden Enden gelagert werden, was die Nutzung optimiert. Zudem sind interne Massstäbe vorhanden, die eine präzise Messung der Schnurlängen ermöglichen. Die gummierte Überzugsschicht sorgt für einen sicheren Halt auf Oberflächen, während die gummierte Dichtung das Eindringen von Wasser verhindert. Eine sichere magnetische Verriegelung gewährleistet, dass der Inhalt stets geschützt bleibt. Interne und externe Etiketten sind ebenfalls enthalten, um die Organisation zu erleichtern. - Längere Box für Vorfachschnüre von 30 bis 60 cm - Kapazität für bis zu 360 Hakenstifte - Montierte Schnüre können an beiden Enden gelagert werden - Interne Massstäbe für präzise Längenmessung - Gummierte Dichtung schützt vor Wasser eindringen.25,89 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **
-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **
-
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **
Soll ich die Kleinunternehmerregelung annehmen?
Die Entscheidung, die Kleinunternehmerregelung anzunehmen, hängt von verschiedenen Faktoren ab. Wenn dein Umsatz voraussichtlich unter der Grenze von 22.000 Euro pro Jahr (in Deutschland) liegen wird und du keine Vorsteuerabzüge geltend machen möchtest, könnte die Kleinunternehmerregelung sinnvoll sein. Es ist jedoch ratsam, sich vorher von einem Steuerberater beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
Was tun wenn kleinunternehmerregelung überschritten?
Was tun, wenn die Kleinunternehmerregelung überschritten wurde? Zunächst sollte überprüft werden, ob die Umsatzgrenze tatsächlich überschritten wurde. Falls dies der Fall ist, muss das Unternehmen ab dem Zeitpunkt, an dem die Grenze überschritten wurde, Umsatzsteuer ausweisen und abführen. Es empfiehlt sich, zeitnah Kontakt mit dem Finanzamt aufzunehmen, um die weitere Vorgehensweise zu klären und eventuelle Strafzahlungen zu vermeiden. Zudem sollten die Buchhaltung und die Rechnungsstellung entsprechend angepasst werden, um den gesetzlichen Anforderungen zu entsprechen. Es ist ratsam, sich frühzeitig professionelle Unterstützung von einem Steuerberater oder einer Steuerberaterin zu holen, um mögliche steuerliche Konsequenzen zu minimieren. **
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
Kleinunternehmerregelung §19 UStG ab 2025, Taschenbuch von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1Kleinunternehmerregelung §19 Ustg Ab 2025, Taschenbuch Von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1, Seitenanzahl: 763,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BeuteBeute , Das Pendant zum großen Bildatlas: Stimmen zu Entwendungen, Translokationen und Rückgaben in berühmten und unbekannten Texten von der Antike bis in die Gegenwart. Die Frage der Restitution geraubter und enteigneter Kulturgüter ist nicht neu, es handelt sich vielmehr um eine Frage, die unweigerlich mit allen Kriegen in der Menschheitsgeschichte und den damit einhergehenden wechselnden Herrschafts- und Besitzverhältnissen verknüpft ist - und über die sich Intellektuelle und Autoren aller Zeiten und Kulturen den Kopf zerbrochen haben. Schon der antike Geschichtsschreiber Polybios tritt vehement gegen die Zurschaustellung erbeuteter griechischer Kunst in Rom auf, Cicero stellt die Frage, ob die Ankäufe eines sizilianischen Statthalters ohne Zwang vonstattengegangen seien. Auch Petrarca und Goethe haben zu dieser Frage Stellung bezogen, ebenso wie Victor Hugo und Emil Nolde. Bis hinein in die Gegenwart, über Aimé Césaire und François Mitterrand zu Aminata Traoré reichen die rund sechzig Quellen, die in diesem Band abgedruckt, kontextualisiert und analysiert werden. Sie machen deutlich: Europas Kunstsammlungen müssen sich der Frage der Provenienz stellen, wenn sie weiterhin als Stätten des Kulturtransfers und der Wissensvermittlung gelten wollen - und nicht als Orte der hegemonialen Machtdemonstration. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20210521, Produktform: Leinen, Redaktion: Savoy, Bénédicte~Skwirblies, Robert~Dolezalek, Isabelle, Seitenzahl/Blattzahl: 430, Keyword: Antike; Beutekunst; Diebstahl; Imperialismus; Kolonialismus; Kulturgutverlagerung; Kunstgeschichte; Kunstmarkt; Kunstraub; Postkolonialismus; Provenienz; Trophäenwesen; translocation, Fachschema: Geschichtswissenschaft~Geschichte / Einführung, Gesamtdarstellung, Überblick, Fachkategorie: Geschichte allgemein und Weltgeschichte~Sozial- und Kulturgeschichte, Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Geschichtsforschung: Quellen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: MSB Matthes & Seitz Berlin Verlagsgesellschaft mbH, Länge: 235, Breite: 177, Höhe: 30, Gewicht: 896, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
-
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **
-
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **
-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
Ähnliche Suchbegriffe für Kleinunternehmerregelung
-
Die Neuausrichtung der Kleinunternehmerregelung in der Umsatzsteuer, Taschenbuch von Kerstin Gromadka, Datev, 978-3-96276-132-5Die Neuausrichtung Der Kleinunternehmerregelung In Der Umsatzsteuer, Taschenbuch Von Kerstin Gromadka, Datev, 978-3-96276-132-5, Seitenanzahl: 5511,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Matrix, AngelhakenDer Long Vorfachhaken von Matrix ist eine durchdachte Lösung für die Aufbewahrung und Organisation von Vorfachschnüren. Mit einer längeren Box, die speziell für Schnüre von 30 bis 60 cm konzipiert ist, bietet dieses Produkt Platz für bis zu 36 Hakenstifte, wobei jeder Stift bis zu 10 Haken halten kann. Dies ermöglicht eine Gesamtkapazität von 360 Stiften. Die montierten Vorfachschnüre können an beiden Enden gelagert werden, was die Nutzung optimiert. Zudem sind interne Massstäbe vorhanden, die eine präzise Messung der Schnurlängen ermöglichen. Die gummierte Überzugsschicht sorgt für einen sicheren Halt auf Oberflächen, während die gummierte Dichtung das Eindringen von Wasser verhindert. Eine sichere magnetische Verriegelung gewährleistet, dass der Inhalt stets geschützt bleibt. Interne und externe Etiketten sind ebenfalls enthalten, um die Organisation zu erleichtern. - Längere Box für Vorfachschnüre von 30 bis 60 cm - Kapazität für bis zu 360 Hakenstifte - Montierte Schnüre können an beiden Enden gelagert werden - Interne Massstäbe für präzise Längenmessung - Gummierte Dichtung schützt vor Wasser eindringen.25,89 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
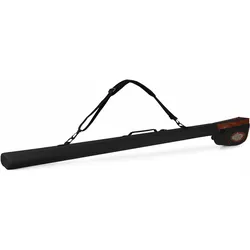
Normani, AngelhakenDas Fliegenruten Futteral „Barcelona Double“ mit zwei Rutenkammern eignet sich bestens für den sicheren Transport und die Aufbewahrung aller gängigen Fliegenruten. Im Inneren befinden sich zwei stabile, schlagfeste Kunststoffrohre, die beide Ruten vor Beschädigungen schützen. Der Aussenbezug besteht aus wasserfestem 900D Polyester. Das integrierte, gepolsterte Rollenfach vollendet den Schutzraum für Rolle und Spule. Eine umlaufende Reissverschlussöffnung vereinfacht den Zugriff zur Rute und Spule. Somit kann die Fliegenrute mit montierter Rolle oder hochwertig montierte Steckruten im Futteral verstaut werden. Ein abnehmbarer, verstellbarer Schultergurt und ein praktischer Tragegriff sorgen für einen bequemen Transport zur Angelstelle. Zusätzlich bietet eine Reissverschlusstasche Platz für wichtiges Equipment wie Zange, Hakenlöse oder Betäuber. Ein ideales Rohrgehäuse, das einen vollständigen Schutz für Ihre Lieblings-Fliegenruten und Rollen bietet.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **
-
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **
-
Soll ich die Kleinunternehmerregelung annehmen?
Die Entscheidung, die Kleinunternehmerregelung anzunehmen, hängt von verschiedenen Faktoren ab. Wenn dein Umsatz voraussichtlich unter der Grenze von 22.000 Euro pro Jahr (in Deutschland) liegen wird und du keine Vorsteuerabzüge geltend machen möchtest, könnte die Kleinunternehmerregelung sinnvoll sein. Es ist jedoch ratsam, sich vorher von einem Steuerberater beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
-
Was tun wenn kleinunternehmerregelung überschritten?
Was tun, wenn die Kleinunternehmerregelung überschritten wurde? Zunächst sollte überprüft werden, ob die Umsatzgrenze tatsächlich überschritten wurde. Falls dies der Fall ist, muss das Unternehmen ab dem Zeitpunkt, an dem die Grenze überschritten wurde, Umsatzsteuer ausweisen und abführen. Es empfiehlt sich, zeitnah Kontakt mit dem Finanzamt aufzunehmen, um die weitere Vorgehensweise zu klären und eventuelle Strafzahlungen zu vermeiden. Zudem sollten die Buchhaltung und die Rechnungsstellung entsprechend angepasst werden, um den gesetzlichen Anforderungen zu entsprechen. Es ist ratsam, sich frühzeitig professionelle Unterstützung von einem Steuerberater oder einer Steuerberaterin zu holen, um mögliche steuerliche Konsequenzen zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.